|
2025.03.28 (수정 : 2025.03.31)
|
|
|
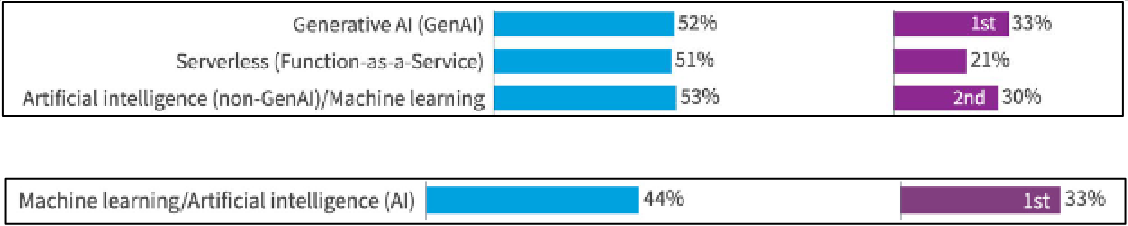
01 클라우드 컴퓨팅 동향 - 2025 플렉세라 보고서 분석 │윤대균 아주대학교 1. 들어가며 플렉세라(Flexera)사에서는 다양한 컴퓨터 및 소프트웨어 산업 분야의 보고서를 매년 발표한다. 그 중 클라우드 컴퓨팅 산업에 관한 보고서가 ‘State of the Cloud Report’이다. 이 보고서의 조사 대상 및 방식 등 일반적인 배경은 이번 해도 예년과 거의 동일하므로 전년도 필자의 리포트를 참고하길 바란다. 이번 이슈 리포트에서는 지난 2024년 플렉세라 보고서와 비교하여 흐름의 변화를 간략히 추적하는 데 중점을 두었다. 특별히 짚고 넘어갈 만한 부분은 필자가 개인적인 의견을 담아 강조하였다. 플렉세라 보고서의 상당 부분을 커버하는 상세 도표는 생략하였으니 이는 리포트 원본을 참고하길 바란다. 원 보고서에서는 매우 다양한 스펙트럼으로 클라우드 활용 현황 조사 결과를 제시하고 있다. 본 이슈 리포트에서는 이 중 몇몇 주요 동향에 대해서 살펴보기로 하겠다. 2. 주요 동향 분석 2.1. 클라우드 도입 현황 2.1.1 멀티클라우드 전략 유지 2025년 보고서에 따르면, 대부분 조직은 이전과 마찬가지로 멀티클라우드 전략을 채택하고 있다. 응답자의 70%가 하이브리드 클라우드 전략을 사용하고 있으며, 여러 개의 퍼블릭 클라우드까지 포함하는 멀티 클라우드 사용률은 86%이다. 2024년도에는 이 수치가 각각 73%, 89%이다. 다소 줄어들기는 했으나 특별히 큰 의미 있는 변화는 아니고, 오히려, 2025년 데이터는 이러한 "안정 상태(steady state)"를 확인해 주며, 조직이 자신의 필요에 맞는 적합한 클라우드 조합을 찾은 것으로 보인다. 2.1.2 워크로드 회수(Repartration)율 워크로드 회수율을 2025년 플렉세라 보고서에서 새로 도입한 지표로 기업의 클라우드 활용 전략을 엿볼 수 있는 흥미로운 지표다. 말 그대로 클라우드에 있던 워크로드를 다시 온-프레미스로 가져온 것을 말한다. 이번에 조사에서 응답자는 워크로드와 데이터의 약 21%를 온프레미스로 다시 가져온 것으로 보고했다. 이 수치가 높다는 것은 퍼블릭 클라우드의 활용이 다소 주춤해지는 것으로 해석될 수 있다. 하지만, 이는 복합적으로 판단할 필요가 있는 것으로, 기업의 하이브리드 클라우드 전략과 깊이 맞물려 있다고 보는 것이 타당하다. 따라서 이 새로운 지표는 2025년 주요 클라우드 트렌드에서도 자주 언급되는 기업의 하이브리드/멀티클라우드 전략을 엿볼 수 있는 좋은 지표로 활용될 수 있다. 플렉세라에서는 앞으로 계속 이 지표를 추적한다고 선언했다. 한편, 2025년 보고서에서는 중소기업(SMB)의 향후 12개월 동안 퍼블릭 클라우드의 워크로드가 13% 증가할 것으로 예상했으며, 이는 보고서 역사상 가장 큰 예상 증가율로 알려졌다. 참고로, 2024년 보고서에 따르면 모든 응답자의 51%의 워크로드와 50%의 데이터가 퍼블릭 클라우드에 있는 것으로 나타났다. 2.1.3. 클라우드 제공업체별 활용 현황 AWS와 마이크로소프트 애저는 퍼블릭 클라우드 도입에 있어서 계속해서 치열한 경쟁을 벌이고 있다. 실제 클라우드 활용 현황은 워크로드 실행 비율로 알 수 있는데, 전체 응답자 중 "중요한 워크로드"를 실행하는 비율은 AWS가 53%로 애저의 50%보다 약간 앞서지만, "일부 워크로드"를 포함하면 애저가 81%로 AWS의 79%보다 앞선다. 플렉세라 보고서에서 따로 언급하지는 않았지만, 필자의 판단으로는 “일부 워크로드”에 마이크로소프트 365 서비스가 포함되기 때문으로 보인다. 구글 GCP는 올해도 3위를 차지하여 조사 대상의 약 절반(46%)이 GCP에서 일부 또는 중요한 워크로드를 실행하고 있는 것으로 나타났다. 최근 클라우드 서비스를 적극 확대하고 있는 오라클 CI(Cloud Infrastructure)의 경우 전년도 25%에서 27%로 늘었다. 중소기업만 따로 보면 77%가 AWS를 사용하는 반면 59%가 애저를 사용하는 것으로 조사되어 AWS가 월등히 앞서는 것으로 나타났다. GCP도 42%로 여전히 세 번째 자리를 차지하고 있다. 전년도 기준으로 세 기업 모두 소폭 하락했다. 하지만 오라클의 경우 2024년 6%만 일부 사용한다고 응답했으나, 2025년에는 “중요한 워크로드”를 실행한다고 응답한 1%를 포함 11%로 증가했다. 중소기업에서의 빅3 활용 비율 감소와는 대조적이다. 2.1.4 MSP(Managed Service Provider) 사용 증가 모든 조직에서 MSP 사용이 2025년에 60%에 도달했다. 기업의 관점에서는 클라우드 활용 대부분을 MSP에 의뢰하는 것(31%) 부분적으로 의뢰하는 것(29%)을 모두 포함해서이다. 기업의 MSP 사용은 지난 몇 년 동안 상대적으로 일관되게 유지되었지만, 중소기업(SMB) 부문에서 주목할 만한 변화가 있었다. 2024년에는 중소기업의 36%가 MSP를 사용했고, 추가로 13%가 사용할 계획이었다. 2025년에는 중소기업의 48%가 MSP를 사용하고 있는 것으로 나타났으니, 사용할 계획을 하고 있던 중소기업은 대부분 계획대로 이행되었음을 알 수 있다. 2.2 클라우드 지출 및 비용 최적화 2.2.1 퍼블릭 클라우드 비용 증가로 인한 지출 증가 추세 2025년 보고서에 따르면, 연간 1,200만 달러 이상을 퍼블릭 클라우드에 지출하는 조직의 비율이 29%에서 33%로 증가했다. 엔터프라이즈의 경우는 36%에서 40%로 증가했다. 이는 앞서 퍼블릭 클라우드에서 온-프레미스로의 워크로드 회수율이 21%나 되는 것과 상충하는 것으로 보일 수 있으나, 그만큼 더 많은 워크로드가 클라우드로 이동하거나 클라우드에서 생성되는 것을 의미한다. 이는 계속 증가하고 있는 클라우드 비용을 어떻게 최적화할 것인가라는 심각한 고민거리를 많은 기업이 안고 있음을 시사한다. 2.2.2 클라우드 비용 최적화에 대한 고민 기업이 클라우드 전략을 수립하고 이 전략에 기반한 목표를 달성하는 평가 기준을 다양하게 설정하고 있다. 비용 효율성/절감, 워크로드 마이그레이션 수준, 신속한 딜리버리 등이다. 이중 '비용 효율성/절감' 지표를 사용하는 기업 비율이 작년 65%에서 올해 87%로 크게 증가하면서 6년 연속 최우선 지표로 자리 잡고 있다. 동시에 '마이그레이션 된 워크로드 수'를 주요 평가 지표로 삼는 기업도 작년 36%에서 올해 78%로 대폭 증가했다. 이러한 변화는 점점 더 많은 워크로드가 클라우드로 이동하거나 클라우드에서 직접 개발되는 추세속에서 이에 수반되는 비용에 대한 깊은 고민을 동시에 하고 있음을 보여준다. 이에 '비용 회피'를 중요 지표로 보는 기업도 28%에서 64%로 크게 늘었다. 올해 특히 주목할 만한 변화는 '비용 회피' 지표의 증가이다. 비용 회피는 BYOL(기존 보유 라이선스 사용), 사용량 기반 결제 계획 등 적절한 라이선스 관리를 통해 달성할 수 있다. 다시 말해, 기업은 이제 단순히 '클라우드로 옮기는 것'뿐만 아니라 '클라우드에서 얼마나 비용 효율적으로 운영하는지'에 더 큰 관심을 기울이고 있으며, 특히 소프트웨어 라이선스 관리가 전체 클라우드 비용 최적화의 중요한 부분으로 부각되고 있다. 2.2.3 핀옵스(FinOps) 팀 도입 확대 비용 최적화에 대한 기업의 고민은 핀옵스 팀 도입 확대로 나타나고 있다. 2025년 보고서에서는 핀옵스 팀을 보유한 조직의 비율이 2024년 51%에서 59%로 증가했다. 핀옵스 팀이 없고 이를 위한 전략을 고민하고 있지도 않다고 응답한 비율은 20%에서 14%로 감소했다. 이는 핀옵스 실무가 계속해서 주목받고 있으며, 조직 전반에 걸쳐 핀옵스 팀 구현이 1년 내 많이 증가할 것임을 암시한다. 핀옵스 팀이 중앙 통제를 하기 시작하며 조직 전반에서의 클라우드 낭비는 감소하고 있는 것으로 기업 내부에서 판단하고 있는 것으로 보인다. IaaS 및 PaaS에 대한 예상 클라우드 낭비는 2022년 32%의 최고치에서 계속 감소하여 2025년에는 27%에 도달했다. 이는 핀옵스 조직의 역할이 실질적으로 재정적 이점을 제공하고 있음을 시사한다. 2.3 생성형 AI 및 AI/ML 서비스 도입 현황 2.3.1 생성형 AI 서비스 채택의 폭발적 성장 2025년 플렉세라 보고서에서 가장 주목할 만한 변화 중 하나는 생성형 AI(GenAI) 및 인공지능/기계학습(AI/ML) 서비스의 급격한 채택 증가다. 2025년 플렉세라 보고서에는 처음으로 생성형 AI를 모든 조직이 사용하는 퍼블릭 클라우드 서비스 옵션으로 포함하였으며(그림 1), 이는 즉시 높은 채택률로 나타났다.
그림 1 2025년에는 생성형 AI를 클라우드 서비스 항목에 추가하였음 2025년에는 응답자의 72%가 생성형 AI를 실제 사용한다고 답을 했으며 이중 절반은 광범위한 분야에서 일상적으로 사용하고 있다고 답했다. 2024년에는 클라우드 서비스 항목에 생성형 AI가 따로 있지는 않았지만, 별도로 이의 활용도를 질문하였는데, 이때 47%가 사용하고 있다고 답을 했으며 광범위하게 사용하고 있는 조직은 25%에 달했다. 생성형 AI와 이를 제외한 AI를 금년에 처음으로 구분하여 조사한 바에 따르면 ‘실험 중’ 카테고리에서 생성형 AI가 33%로 이를 제외한 AI 30%보다 높게 나왔다. 클라우드 서비스 항목 중 ‘실험 중’ 카테고리에서는 각각 1위와 2위이다. 사용하지 않는다고 답을 한 케이스는 2024년 14%에서 1%로 급격히 감소했다. 2.3.2 퍼블릭 클라우드의 AI/ML 서비스 채택 추세 생성형 AI를 제외한 AI/MA만 살펴보면 사용 비율은 2024년 41%에서 2025년 49%로 증가했고, 실험 중으로 응답한 비율은 32%에서 30%로 줄었다. 흥미로운 지점은 앞으로 활용할 계획이 있다는 응답이 17%에서 12%로 많이 떨어진 것이다. 2025년도에는 생성형 AI가 별도 조사 항목으로 나와 있기 때문에 아마도 응답자의 상당수가 이미 생성형 AI를 활용하거나 혹은 계획을 가지고 있어도 생성형 AI 비중이 높아서 나온 결과가 아닐까 생각한다. 엔터프라이즈나 SMB 수치는 조금 차이가 있지만 추세는 동일하다. AI/ML 서비스 사용 증가와 함께 데이터 웨어하우스 서비스 사용도 눈여겨볼 부분이다. 조사 대상 전체 응답 기준 2024년 65%에서 2025년 74%로 증가했으며, 이는 AI 모델 훈련을 위한 데이터 준비와 관련이 있을 가능성이 높다. 2.4. 지속가능성 및 탄소 발자국 2.4.1 지속가능성 이니셔티브 2025년도 조사에서도 지속가능성에 대한 조사를 전년도와 마찬가지로 실시했지만 조사 항목을 좀 더 세분화했다. 2024년도에는 “당신의 조직은 탄소 발자국을 포함한 지속가능성을 위한 정해진 계획이 있는가?”라는 질문에 대한 답으로 “그렇다”, “아니다”, “모르겠다”, 이 세 가지 선택지가 주어졌다면, 2025년도에는 여기에 “지금은 아니지만 1년 안에 정할 것이다”와 “1년 뒤에 정할 것이다” 이 두 가지 선택지가 추가되었다. 2024년 “그렇다”의 비중이 48%에서 2025년 36%로 떨어진 반면, “계획이 없다”는 답도 45%에서 27%로 떨어졌다. 이는 선택 문항의 추가에 따른 기업의 답변이 갈려서 나온 결과로 볼 수 있다. 그럼에도 불구하고 이를 눈여겨보아야 하는 이유는 많은 조직에서 지속가능성보다 비용 절감을 더 높은 우선순위에 두고 있기 때문이다. 57%는 지속가능성보다 비용 최적화를 우선시한다고 답을 했으며 이는 2024년도의 59%와 큰 차이가 없다. 우선순위를 동등하게 보거나 혹은 지속가능성이 더 높다고 보는 비율도 2024년 2025년 모두 거의 비슷한 수준이다. 내부적 요구사항과 정부 규제를 통해 의무화된 지속가능성 요구사항이 계속 영향을 미쳐야 지속가능성 우선순위가 높아질 텐데, 클라우드 산업을 주도하는 미국 트럼프 정부의 친환경 정책이 쇠퇴함에 따라 내년에도 개선을 기대하기는 어려울 것으로 보인다. 2.4.1 유럽과 북미지역 비교 유럽도 지속가능성에 대한 이니셔티브 조사에서 계획을 가지고 있다고 답한 비율이 전년 56% 대비 43%로 줄어들었지만, 북미지역의 32%에 비하면 여전히 높은 비율을 유지하고 있다. 이러한 계획이 없다는 답은 37%에서 17%로 떨어졌지만, 이 역시 2025년도에 문항 옵션이 늘어난 것에 일부 기인한다. 계획이 없다고 답한 북미지역의 37%보다는 여전히 매우 양호한 수준이다. 3. 나가며 플렉세라 보고서는 앞에서 소개한 동향보다 훨씬 더 많은 카테고리에서 조사 결과를 포함하고 있지만, 본 이슈 리포트에서는 필자의 주관적인 판단하에 기업의 경영자 또는 고위 IT 관리자가 특히 관심을 가질 만한 내용 위주로 정리하였다. 전략 수립의 관점에서는 클라우드 비용 관리를 위한 거버넌스 체계, 특히 핀옵스 조직을 포함한 중앙 클라우드 팀(CCOE: Cloud Center of Excellence) 역할의 중요성을 더욱 강조하고 싶다. 이는 단순 비용 효율의 목적뿐만 아니라 탄소 발자국을 포함한 지속가능성의 측면에서도 매우 중요하다. 아울러 핀옵스 팀 및 IT 자산 관리(ITAM) 팀 간의 긴밀한 연결이 필요하다. 2025년 클라우드 활용 트렌드는 클라우드 비용 관리의 전략적 중요성 확대, 생성형 AI를 중심으로 한 인공지능 기술의 활발한 도입, 그러나 아직은 다소 만족스럽지 못한 지속가능성 전략으로 요약할 수 있다. 특히 생성형 AI의 급격한 성장은 향후 기업의 클라우드 도입 및 확산 전략에 가장 중요한 변수로 작용하게 될 것이다. 참고문헌 1) 디지털서비스 이슈리포트, “클라우드 활용 동향 - 2024년 플렉세라 리포트 분석”, 2024.05 2) https://info.flexera.com/CM-REPORT-State-of-the-Cloud 3) 최소 하나의 퍼블릭 클라우드와 동시에 최소 하나의 프라이빗 클라우드를 사용하는 것을 말함. 4) 디지털서비스 이슈리포트, “2024 클라우드 트렌드”, 2025.01 5) 종업원 1,000명 이상의 기업을 ‘엔터프라이즈’로 구분.
이슈리포트 2025-03호.pdf (691 KB)
|